

Les enjeux climatiques décryptés par nos experts

SBTi V2 : de la validation à la planification
1. SBTi : des objectifs climatiques fondés sur la science
Que fait le SBTi ?
Créée en 2015, la Science Based Targets initiative (SBTi) est une initiative internationale qui vérifie que les objectifs de réduction d’émissions des entreprises sont cohérents avec les données scientifiques, c’est-à-dire compatibles avec une limitation du réchauffement mondial à 1,5 °C par rapport à l’ère pré-industrielle. Elle définit pour cela des méthodes de calcul et des trajectoires de référence, puis évalue les objectifs que lui soumettent les entreprises.
La démarche est volontaire : la SBTi n’est pas une réglementation, et il ne délivre pas de certification. elle valide des objectifs. Plus de 11 000 entreprises disposent aujourd’hui d’objectifs validés, ce qui en fait la principale référence internationale en la matière.
Comment se déroule une démarche SBTi ?
La démarche repose sur trois étapes. L’entreprise commence par mesurer ses émissions de gaz à effet de serre sur l’ensemble de son périmètre : ses émissions directes (scope 1), celles liées à l’énergie qu’elle achète (scope 2) et celles de sa chaîne de valeur, de ses fournisseurs à l’usage de ses produits (scope 3).
Elle fixe ensuite ses objectifs à partir des trajectoires de la SBTi : une cible de court terme, à cinq ou dix ans, alignée sur un réchauffement limité à 1,5 °C, et, si elle le souhaite, un objectif net zéro (neutralité carbone) à horizon 2050 au plus tard. Les objectifs sont enfin soumis à SBTi Services, la filiale de l’initiative chargée de vérifier leur conformité aux critères, puis rendus publics sur le tableau de bord en ligne de la SBTi. L’entreprise rend ensuite compte chaque année de ses progrès. Certains secteurs, comme la chimie, l’acier ou le ciment, disposent de règles spécifiques adaptées à leurs procédés.
Des objectifs validés ne sont pas acquis pour toujours. Au plus tard cinq ans après la validation, l’entreprise doit réexaminer ses objectifs. Ce réexamen ne consiste pas à repartir de zéro : il s’agit de vérifier que les cibles restent conformes aux critères en vigueur et cohérentes avec le périmètre réel de l’entreprise. Si rien n’a changé, les objectifs sont confirmés et courent jusqu’à leur terme. Si le périmètre a évolué, à la suite d’une acquisition, d’une cession ou d’un changement de méthode de calcul des émissions, les cibles sont recalculées sur la même échéance. Si les critères de la SBTi ont été renforcés entre-temps, les cibles doivent être relevées puis soumises de nouveau pour validation.
Ce mécanisme explique pourquoi une entreprise qui a fixé un objectif à dix ans n’est pas dispensée de ce contrôle à mi-parcours. Il garantit que les trajectoires publiées restent alignées sur l’état de la science et sur la réalité de l’entreprise, plutôt que de figer un engagement pris plusieurs années auparavant.
Qui peut s’engager, et pourquoi ?
Toutes les entreprises peuvent faire valider leurs objectifs, à une exception près : les entreprises dont l’activité porte sur l’exploration, l’extraction ou la production de combustibles fossiles. Le SBTi estime en effet que l’atteinte des objectifs climatiques suppose l’arrêt des nouveaux projets fossiles, ce qui est incompatible avec le modèle de développement de ces entreprises.
Pour les autres entreprises, l’intérêt d’une démarche SBTi est multiple. Elle apporte une crédibilité reconnue par un tiers à leurs engagements climatiques. Elle répond aux attentes croissantes de leurs clients, notamment des grands donneurs d’ordres qui demandent à leurs fournisseurs des objectifs alignés sur le SBTi, ainsi qu’à celles des financeurs.
2. SBTi V2 : ce qui change dans le Corporate Net-Zero Standard
Des méthodes de calcul adaptées à chaque scope
La V2 change aussi la manière de formuler les objectifs. L’ancienne version permettait de viser une réduction absolue des émissions (une baisse d’un pourcentage donné en tonnes de CO2e) ou une réduction en intensité, rapportée à une unité produite ou à la valeur ajoutée. La V2 conserve la réduction absolue, mais n’admet plus l’intensité que pour les activités disposant d’une trajectoire sectorielle reconnue par la SBTi (acier, ciment, transport, production d’électricité…). En contrepartie, elle introduit de nouvelles options, mieux adaptées à certaines activités.
Pour le scope 1, c’est-à-dire les émissions directes (combustion, procédés, véhicules), trois options existent. La réduction absolue, décrite ci-dessus. L’intensité sectorielle, qui fixe un objectif par unité produite (par tonne de ciment, par kilowattheure, par tonne-kilomètre transportée) lorsque la SBTi dispose d’une trajectoire de référence pour le secteur ; elle convient aux entreprises en croissance, dont les émissions totales peuvent augmenter alors que chaque unité produite émet moins. La transition d’actifs, enfin, qui s’appuie sur le calendrier de remplacement des équipements : une entreprise s’engage par exemple à remplacer ses chaudières au gaz par des solutions bas carbone à mesure qu’elles arrivent en fin de vie.
Pour le scope 2, c’est-à-dire l’électricité et la chaleur achetées, deux options : réduire en absolu, ou s’engager à couvrir une part croissante de sa consommation par de l’électricité bas carbone.
Pour le scope 3, c’est-à-dire les émissions de la chaîne de valeur, la règle vaut pour les entreprises de catégorie A : toute catégorie d’émissions qui pèse au moins 5 % du scope 3 doit être couverte par un objectif. Il ne suffit plus de couvrir “les deux tiers du scope 3” comme auparavant ; chaque poste significatif doit être traité.
Prenons un fabricant de pièces métalliques. Son scope 1 est dominé par des fours au gaz : il peut choisir la transition d’actifs et planifier leur remplacement. Son scope 2 correspond à l’électricité de ses ateliers : il opte pour un objectif d’électricité bas carbone. Son scope 3 est dominé par l’acier qu’il achète (catégorie “achats de biens”) et par le transport de ses produits : ces deux postes dépassent 5 % et doivent chacun recevoir un objectif.
La V2 introduit enfin la notion d’activités intensives en émissions. Il s’agit de quelques matières et services dont la production émet beaucoup : acier, ciment, aluminium, ammoniac, plastiques, certaines matières premières agricoles, transport. Les entreprises de catégorie A (voir plus bas pour la catégorisation) doivent repérer ces activités dans leur chaîne de valeur et, pour chacune de celles qui dépassent 5 % de leur scope 3, établir un plan spécifique indiquant comment elles comptent se tourner vers des alternatives bas carbone. Pour notre fabricant de pièces, l’acier acheté relève de cette catégorie : il devra expliquer comment il compte s’approvisionner en acier bas carbone, et dans quel délai.
Votre entreprise relève-t-elle de la catégorie A ou B ?
La V2 distingue deux catégories d'entreprises, soumises à des obligations différenciées. La catégorie A regroupe les entreprises dont le chiffre d'affaires atteint au moins 450 M€ ou dont les effectifs s'élèvent à au moins 1 000 ETP (Équivalent Temps Plein). Dans les pays à revenu élevé, dont la France, elle inclut également les entreprises émettant au moins 10 000 tCO2e sur les scopes 1 (émissions directes) et 2 (émissions liées à l’achat d’énergie), ainsi que celles qui remplissent deux des trois critères suivants : un chiffre d'affaires de 50 M€, un bilan de 25 M€ et un effectif de 250 ETP.
| Seuils et conditions | Zone géographique | Catégorie d'entreprise |
|---|---|---|
| Remplit au moins un des critères suivants : chiffre d'affaires net ≥ 450 M€ ; ETP ≥ 1 000 | Tout pays | Catégorie A |
| Émissions des scopes 1 et 2 ≥ 10 000 tCO2e, ou au moins deux des critères suivants : total de bilan ≥ 25 M€ ; chiffre d'affaires net ≥ 50 M€ ; ETP ≥ 250 | Pays à revenu élevé | Catégorie A |
| Ne remplit aucun des critères de catégorie A ci-dessus | Tout pays | Catégorie B |
Ce second ensemble de seuils fait entrer en catégorie A de nombreuses ETI et PME industrielles françaises, y compris en dessous de 250 salariés. Ces entreprises doivent alors fixer des objectifs sur toute leur chaîne de valeur, faire vérifier leurs données par un tiers et publier leur plan de transition. Les entreprises de catégorie B ne sont tenues de fixer des objectifs que sur leurs émissions directes et leur énergie ; le reste est recommandé, mais pas exigé.
Quel calendrier pour passer à la SBTi V2 ?
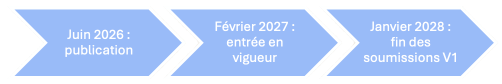
La période de transition s'étend de la publication du standard, en juin 2026, jusqu'au 31 janvier 2028. Les validations selon la V2 sont ouvertes à compter du 1er février 2027, tandis que la version 1.3.1 demeure utilisable jusqu'au 31 janvier 2028. Au-delà de cette date, toute nouvelle soumission relèvera exclusivement de la V2. La démarche conserve en revanche son caractère volontaire.
Les entreprises dont les objectifs sont déjà validés n’ont rien à refaire immédiatement. Leurs cibles restent reconnues jusqu’à leur échéance ou jusqu’au réexamen à cinq ans décrit plus haut. C’est à cette occasion, et pas avant, qu’elles passent à la V2.
Tout dépend donc de la date à laquelle ce réexamen tombe. S’il a lieu avant le 31 janvier 2028, l’entreprise peut encore choisir l’ancienne version du standard. S’il a lieu après, la V2 s’impose. Prenons une entreprise dont les objectifs ont été validés en 2024 avec une cible en 2030. Son réexamen doit intervenir au plus tard en 2029, donc après la fermeture de l’ancienne version : il se fera obligatoirement selon la V2. Comme un dossier de validation se prépare sur plusieurs mois, cette entreprise a intérêt à engager le travail dès 2028. C’est le cas de la plupart des entreprises qui se sont engagées ces dernières années, dont les cibles sont fixées à 2030.
La V2 va plus loin et fait de ce réexamen la règle générale. L’ancienne version laissait le choix entre une cible à cinq ans et une cible à dix ans. La nouvelle supprime cette option : les objectifs de court terme sont désormais fixés par cycles de cinq ans, chacun se terminant par une évaluation de fin de cycle avant la fixation du suivant. Pour l’entreprise, cela signifie passer d’un engagement ponctuel, validé une fois puis contrôlé à mi-parcours, à un pilotage continu, où chaque cycle de cinq ans doit démontrer les réductions obtenues avant d’ouvrir le suivant.
3. Plan de transition : passer de l’objectif aux actions
Pourquoi le plan de transition devient-il central ?
Jusqu’ici, la SBTi validait un objectif. Avec la V2, elle demande aussi à voir comment l’entreprise compte l’atteindre. Le plan de transition devient obligatoire pour toutes les entreprises, quelle que soit leur catégorie. Il rassemble les objectifs validés, les sources d’émissions qu’ils couvrent, les actions prévues sur les cinq ans du cycle avec une projection indicative sur les cinq suivants, et les hypothèses dont dépend leur réussite (technologies disponibles, fournisseurs, financements). Lorsque l’entreprise est concernée, il précise aussi comment elle sortira des énergies fossiles et comment elle traitera les activités les plus émettrices de sa chaîne de valeur.
Ce plan doit être approuvé par la direction de l’entreprise, cohérent avec sa stratégie, et réexaminé au moins tous les cinq ans. Pour les entreprises de catégorie A, il doit être publié dans les quinze mois suivant la validation des objectifs.
Que vérifie la SBTi, et quand ?
La SBTi intervient à deux moments. Au moment de la validation, elle contrôle que le plan est complet et qu’il traite chaque objectif et chaque source d’émissions. Elle ne juge pas sa faisabilité : rien n’oblige à démontrer que la somme des actions permet d’atteindre la cible. La SBTi ne vérifie pas elle-même les chiffres d’émissions qu’on lui soumet. Pour les entreprises de catégorie A, cette vérification doit être réalisée par un organisme indépendant, qui atteste la fiabilité de l’inventaire servant de point de départ aux objectifs. Pour les entreprises de catégorie B, elle reste recommandée mais n’est pas exigée.
Au terme des cinq ans, l’évaluation de fin de cycle compare les émissions réellement constatées à celles de l’année de référence. L’entreprise y rend compte des actions menées et des obstacles rencontrés : technologie indisponible, fournisseur non aligné, financement insuffisant. Les crédits carbone ne sont jamais comptés dans ce bilan, qui repose uniquement sur l’évolution de l’inventaire des émissions. Entre les deux, l’entreprise publie chaque année ses émissions et l’avancement de ses actions, de sorte que tout écart est visible bien avant l’échéance.
Un plan peu étayé peut donc passer la validation, mais il expose l’entreprise au moment de l’évaluation finale, dont les résultats sont publics. Et comme le cycle suivant repart des émissions effectivement constatées, tout retard accumulé rend la trajectoire suivante plus exigeante.
Comment ACT Pas à Pas permet-elle de construire ce plan ?
C’est précisément ce que la méthode ACT Pas à Pas, développée par l’ADEME, permet de structurer. Elle organise la construction d’une stratégie climat en cinq phases : situation actuelle, enjeux, vision, stratégie et plan d’action. Chacune produit un élément attendu par la V2 : un diagnostic des émissions, une trajectoire, des hypothèses explicites, des actions datées et chiffrées, un portage par la direction. La phase de plan d’action, qui comporte une étape d’évaluation de la performance et de l’adéquation du plan, répond en outre à la recommandation de la SBTi d’adosser le plan de transition à la planification financière de l’entreprise.
Une démarche ACT ne remplace pas la validation SBTi, mais elle en prépare le dossier. Deux compléments restent nécessaires : calculer la trajectoire selon les méthodes de la SBTi dès la phase de stratégie, pour que les objectifs atteignent les niveaux d’ambition exigés, et établir l’inventaire selon le GHG Protocol sur l’année la plus récente, documenté de façon à pouvoir être vérifié par un tiers. L’approbation du plan par la direction, également exigée par la SBTi, est déjà prévue dans la méthode ACT. Cette articulation n’est pas fortuite : lors de la consultation menée par la SBTi en 2025, l’initiative ACT avait plaidé pour que le plan de transition soit une exigence et non une simple recommandation, position que la version finale a retenue.
Conclusion
Avec la V2, le SBTi ne se limite plus à valider une ambition : il en contrôle la mise en oeuvre et l’exécution, depuis l'approbation du plan de transition par la gouvernance jusqu'au bilan vérifié de fin de cycle. Pour les ETI industrielles, fréquemment classées en catégorie A, l'enjeu se déplace ainsi de la fixation des objectifs vers la crédibilité des moyens mis en œuvre. Un plan d'action détaillé, adossé à une trajectoire SBTi intégrée dès sa conception, constitue dès lors la meilleure garantie de transparence à l'échéance. Les démarches structurées telles que l’accompagnement ACT Pas à Pas offrent ce cadre, sous réserve d'y intégrer les exigences propres à la V2.
Comment OuiACT peut vous accompagner
OuiACT accompagne depuis plusieurs années des entreprises dans la construction de leur stratégie climat avec la méthode ACT Pas à Pas. Cet accompagnement produit l’essentiel de ce que le Corporate Net-Zero Standard V2 attend désormais : un diagnostic des émissions, une trajectoire, un plan d’action daté et chiffré, et un portage par la direction. Pour les entreprises qui visent une validation SBTi, OuiACT complète la démarche par le calcul de la trajectoire selon les méthodes de la SBTi, la préparation de l’inventaire en vue de sa vérification par un tiers, et l’analyse de la catégorie applicable et des activités intensives en émissions. OuiACT accompagne également ses clients dans les échanges avec SBTi jusqu’à la certification du dossier.


Périmètre du Bilan Carbone® : pourquoi dépasser l'obligation réglementaire pour décarboner efficacement ?
1. Comprendre les périmètres réglementaires pour identifier les opportunités d'approfondissement
1.1 Pour les entreprises : cartographier l'ensemble de la chaîne de valeur
Le périmètre réglementaire couvre les émissions de la chaîne de valeur en distinguant les émissions en responsabilité, sur lesquelles l'entreprise dispose d'un contrôle opérationnel direct, et les émissions en dépendance, qu'elle influence indirectement via ses choix stratégiques : achats, conception de produits, logistique. Cette distinction, structurée dans le Plan Carbone Général de l'ADEME, permet d'identifier le pouvoir d'action réel de l'entreprise.
Certaines catégories du Scope 3 peuvent être approfondies progressivement : investissements, fin de vie des produits vendus, usage par les consommateurs finaux. Dans des secteurs comme le textile ou l'agroalimentaire, affiner la quantification de la chaîne d'approvisionnement permet d'identifier des leviers d'action structurants et de prioriser les efforts de décarbonation là où ils seront les plus efficaces.
1.2 Pour les collectivités : élargir la vision au-delà du patrimoine direct
La méthode Patrimoine et Compétences comptabilise les émissions sur lesquelles la collectivité dispose d'un levier d'action direct : patrimoine bâti, flotte de véhicules, compétences exercées directement, en régie ou déléguées. Elle constitue un premier niveau d'analyse pertinent pour démarrer.
Certaines compétences impactantes sont fréquemment transférées à d'autres échelons : eau, assainissement, déchets, énergie. Les communautés d'agglomération, en particulier, transfèrent régulièrement ces compétences à des syndicats intercommunaux. Intégrer ces périmètres dans l'analyse offre une vision plus complète des leviers mobilisables.
Par ailleurs, cette méthode peut être complétée par l'analyse de l'influence indirecte que les collectivités exercent sur les émissions territoriales via les politiques publiques : aménagement, mobilité, urbanisme, achats publics. Selon le Réseau Action Climat, environ 15 % des émissions territoriales relèvent directement du patrimoine et des compétences. En intégrant l'effet des orientations politiques, le champ d'action identifiable s'élargit considérablement.
2. Les bénéfices concrets d'un périmètre enrichi
2.1 Pour les entreprises : l'exhaustivité pour gagner en efficacité
Approfondir l'analyse du Scope 3 permet de mieux prioriser les actions de décarbonation. Une entreprise de distribution qui affine l'analyse de ses achats et du transport de marchandises peut identifier 80 à 90 % d'émissions supplémentaires et, surtout, les leviers pour les réduire efficacement. Cette vision complète facilite également l'anticipation des exigences réglementaires croissantes : CSRD, devoir de vigilance, Responsabilité Élargie des Producteurs.
2.2 Pour les collectivités : détailler pour mieux orienter
Intégrer les compétences transférées et les leviers d'influence indirects permet de construire des Plans Climat-Air-Énergie Territoriaux plus cohérents avec la réalité territoriale. Une communauté d'agglomération qui intègre les émissions de son syndicat de traitement des déchets dispose d'une vision stratégique plus fine pour piloter sa transition climatique et mobiliser l'ensemble des acteurs du territoire.
Cette approche progressive facilite la construction d'un plan d'action structuré, aligné sur les objectifs scientifiques et adapté aux capacités opérationnelles de l'organisation.
3. Des démarches progressives pour enrichir le diagnostic et structurer l'action
3.1 Pour les entreprises : de la vision globale à l'action ciblée
Réaliser un Bilan Carbone enrichi implique d'analyser progressivement l'intégralité du Scope 3 en identifiant les catégories du GHG Protocol les plus émetteurs. Cette priorisation permet de concentrer les efforts là où ils seront les plus efficaces : renégociation des cahiers des charges fournisseurs, optimisation logistique, mobilisation des équipes achats.
Compléter cette démarche par l'écoconception constitue un levier structurant. Pour les produits les plus émetteurs, intégrer dès la conception les critères de sobriété matière, d'allongement de durée de vie, de réparabilité et d'optimisation de la fin de vie permet de réduire durablement l'empreinte carbone. Les entreprises soumises à la Responsabilité Élargie des Producteurs peuvent anticiper progressivement les obligations de collecte, de réemploi et de recyclage.
3.2 Pour les collectivités : construire une vision territoriale systémique
Enrichir le périmètre Patrimoine et Compétences peut se faire progressivement en intégrant les compétences transférées et les leviers d'influence indirects. Le programme Territoire Engagé Transition Écologique de l'ADEME offre un référentiel structurant avec 80 actions sur les volets Climat-Air-Énergie et Économie Circulaire. Cette démarche permet de construire une vision systémique intégrant l'ensemble des acteurs du territoire : syndicats, délégataires, acteurs économiques.
Mobiliser les syndicats pour qu'ils réalisent leur propre Bilan Carbone permet d'affiner la vision et de bénéficier d'une expertise technique de terrain. Les Plans Climat-Air-Énergie Territoriaux peuvent également intégrer progressivement les politiques d'aménagement, de mobilité et d'achats publics, qui représentent un levier majeur sur les émissions territoriales.
OuiACT, partenaire de votre transition climatique au-delà du réglementaire
Le Bilan Carbone® réglementaire constitue un point de départ solide. Enrichir progressivement le périmètre d'analyse c’est identifier plus de leviers d'action disponibles et construire une stratégie climat pilotable et alignée sur les objectifs scientifiques. OuiACT accompagne les entreprises et les collectivités à gagner en ambition et à pousser plus loin leur démarche grâce également à sa maîtrise des démarches d'écoconception et d'Analyses de Cycle de Vie conformes aux normes ISO 14040 et 14044, ou dans la mise en œuvre du programme Territoire Engagé Transition Écologique. Faire de la transition climatique un levier de performance implique d'identifier progressivement l'ensemble des opportunités d'action disponibles.

Comment tirer parti des évolutions de la V9 du Bilan Carbone®
1. La V9 du Bilan Carbone® : une méthode qui s'adapte à l'état d'avancement de chaque organisation
Pour répondre aux besoins variés des organisations, la V9 introduit une structuration inédite de la démarche.
1.1 Trois niveaux de maturité cohérents avec les réalités organisationnelles
L'une des principales innovations de la V9 réside dans l'introduction de trois niveaux de maturité distincts : Initial, Standard et Avancé. Cette structuration répond à un besoin de clarification exprimé par les praticiens de la méthode. Elle permet à chaque organisation de se positionner en cohérence avec son état d'avancement sur les différents volets de la démarche carbone.
Le niveau Initial s'adresse aux organisations débutant leur trajectoire de décarbonation. Il impose un renouvellement du bilan tous les quatre ans et un périmètre minimal d'analyse (scopes 1 et 2 + principaux postes du scope 3). Le niveau Standard correspond aux organisations engagées dans une dynamique d'amélioration continue. Le renouvellement s'effectue tous les trois ans avec des exigences renforcées sur le plan de transition. Le niveau Avancé cible les organisations les plus matures. Il exige un renouvellement annuel ou bisannuel et des livrables complets intégrant objectifs chiffrés, indicateurs de suivi et trajectoires alignées sur les accords de Paris .
Exigences clés par niveau de maturité
Pour revendiquer un Bilan Carbone® d'un niveau spécifique, une organisation doit remplir 100% des critères associés à ce niveau. Cette exigence garantit la crédibilité et la comparabilité des démarches. OuiACT accompagne ses clients pour atteindre ces critères et valider le niveau de maturité visé. Si aucun niveau spécifique n'est souhaité, il reste possible de définir critère par critère le niveau d'ambition adapté aux enjeux et capacités de l'organisation. Cette souplesse permet de construire des trajectoires progressives et réalistes.
Cette logique d'amélioration progressive structure la montée en compétence sans rupture brutale. Chaque niveau pose des exigences claires sur les livrables attendus, la fréquence de mise à jour et les modalités de suivi. L'uniformisation des pratiques facilite également la comparabilité des résultats. Elle renforce la crédibilité des Bilans Carbone® réalisés, notamment dans un contexte où la transparence extra-financière devient un enjeu réglementaire majeur avec la CSRD et la taxonomie européenne.
1.2 Une démarche en 7 étapes structurées autour du plan de transition
Les versions précédentes se concentrant principalement sur la comptabilité carbone, la V9 repositionne le plan de transition au cœur de la démarche. La nouvelle version insiste sur la dimension opérationnelle : compter pour agir.
Les sept étapes de la méthode s'articulent désormais autour de cet objectif. Elles couvrent le cadrage initial, la mobilisation des parties prenantes, la collecte des données, le calcul des émissions, l'élaboration du plan de transition, la restitution des résultats et le suivi dans le temps.
Chaque niveau de maturité impose des exigences différenciées sur le contenu du plan de transition.
Focus sur les livrables par niveau
Au niveau Initial, il s'agit de définir des orientations stratégiques générales et d'identifier les premiers leviers d'action. Au niveau Standard, le plan doit être structuré avec des actions chiffrées, des responsabilités assignées et un calendrier de mise en œuvre. Au niveau Avancé, la trajectoire doit être compatible avec les objectifs climatiques internationaux. Elle intègre des indicateurs de performance et fait l'objet d'un suivi régulier. Cette montée en exigence accompagne la maturation des organisations. Elle garantit que le Bilan Carbone® ne reste pas un exercice ponctuel de quantification, mais constitue bien un levier stratégique de transformation.
2. Mobilisation, adaptation et compatibilité : les autres évolutions clés de la V9
Au-delà des niveaux de maturité, la V9 place la mobilisation collective au cœur de la réussite de la démarche.
2.1 Mobiliser les parties prenantes et structurer la gouvernance carbone
La V9 marque un changement de terminologie significatif en remplaçant l'étape de sensibilisation par une étape de mobilisation. Ce glissement sémantique reflète une ambition renforcée. Il ne s'agit plus seulement d'informer les équipes sur les enjeux climatiques, mais de les mettre en mouvement pour enclencher concrètement la transition. Cette étape devient déterminante pour garantir l'appropriation interne de la démarche et la mise en œuvre effective du plan de transition.
La mobilisation suppose également de définir une gouvernance solide de la question carbone au sein de l'organisation : elle doit identifier les responsabilités à tous les niveaux hiérarchiques, de la direction générale aux équipes opérationnelles. Elle intègre aussi les parties prenantes externes pertinentes : fournisseurs, clients, partenaires, collectivités. L'engagement collectif constitue un prérequis à la réussite de la démarche, en particulier pour les organisations qui visent les niveaux Standard ou Avancé.
La V9 laisse une liberté de choix des formats et outils mobilisés
Elle pose néanmoins des exigences claires sur le contenu des messages et les publics cibles. Cette souplesse permet d'adapter la mobilisation aux cultures organisationnelles, tout en garantissant un socle commun d'exigences méthodologiques .
2.2 Une prise en compte renforcée des risques climatiques et de l'adaptation
La V9 introduit une évolution majeure en intégrant davantage la dimension adaptation au changement climatique dans la démarche Bilan Carbone®. Cette évolution reconnaît que les organisations doivent non seulement réduire leurs émissions de gaz à effet de serre, mais aussi anticiper et gérer les impacts du changement climatique sur leurs activités. La prise en compte des risques climatiques devient ainsi un élément structurant de la démarche, particulièrement aux niveaux Standard et Avancé.
Cette intégration permet d'articuler de manière cohérente les stratégies d'atténuation et d'adaptation. Les organisations peuvent ainsi identifier leurs vulnérabilités climatiques en parallèle de leur comptabilité carbone. Elles construisent des stratégies intégrées plus robustes et résilientes. Cette approche répond également aux exigences croissantes des cadres réglementaires comme la CSRD, qui imposent un reporting sur les risques climatiques physiques et de transition.
2.3 Une estimation de l'incertitude plus robuste et pédagogique
L'estimation de l'incertitude constitue un autre apport majeur de la V9. Les versions précédentes proposaient une approche principalement qualitative. Celle-ci pouvait générer des incohérences mathématiques lors de l'agrégation des incertitudes par poste ou par scope. La nouvelle version introduit une méthode combinant approche qualitative et quantitative. Elle s'aligne sur les bases de données carbone de référence et respecte les principes statistiques fondamentaux.
Cette évolution facilite la prise de décision en permettant d'identifier les postes d'émissions les plus incertains.
Avantages concrets
Elle révèle ainsi les axes prioritaires d'amélioration de la qualité des données. L'estimation de l'incertitude devient un outil pédagogique au service de l'amélioration continue. Elle renforce également la crédibilité des résultats présentés aux parties prenantes internes et externes. Ceci s'avère particulièrement pertinent dans un contexte où les organisations doivent justifier la robustesse de leurs données extra-financières auprès des auditeurs, des investisseurs ou des autorités de régulation .
2.4 Compatibilité renforcée avec les standards nationaux et internationaux
La V9 consolide la compatibilité du Bilan Carbone® avec l'ensemble des standards nationaux et internationaux en matière de comptabilité carbone et de stratégie climatique. La méthode est désormais pleinement compatible avec les normes ISO 14064 et 14069, le GHG Protocol, la directive CSRD, les trajectoires validées par l'initiative Science Based Targets (SBTi), la démarche ACT Pas à Pas et le Bilan d'Émissions de Gaz à Effet de Serre (BEGES) réglementaire. Ce dernier est imposé aux organisations de plus de 500 salariés en France métropolitaine et 250 en outre-mer.
Cette compatibilité facilite l'intégration du Bilan Carbone® dans un parcours global de décarbonation. Elle évite la multiplication des référentiels. Les organisations peuvent ainsi capitaliser sur leur Bilan Carbone® pour répondre à leurs obligations réglementaires, structurer leur reporting extra-financier et définir des trajectoires de réduction d'émissions alignées sur les objectifs climatiques internationaux. La V9 introduit également la possibilité de faire évaluer les Bilans Carbone® sur demande. Cette option renforce la transparence et la crédibilité de la démarche auprès des parties prenantes externes .
3. Comment OuiACT accompagne concrètement les organisations dans l'application de la V9
Nous avons anticipé ces évolutions pour offrir un accompagnement sur mesure et opérationnel.
3.1 Une équipe formée et outillée pour répondre aux exigences de tous les niveaux de maturité
L'équipe OuiACT s'est formée dès la publication de la V9 du Bilan Carbone®. Cette montée en compétence rapide permet de maîtriser l'ensemble des évolutions méthodologiques. OuiACT est ainsi en capacité d'accompagner ses clients, publics et privés, sur tous les niveaux de maturité. Cette réactivité traduit la volonté de rester à la pointe des évolutions réglementaires et méthodologiques en matière de stratégie climat.
Notre accompagnement couvre des organisations issues de secteurs variés.
Du bâtiment à l'industrie en passant par les services et les collectivités territoriales, cette diversité sectorielle permet d'adapter finement les prestations aux enjeux spécifiques de chaque client. L'accompagnement se fait en cohérence avec l'état d'avancement de l'organisation sur les différents volets de la démarche carbone. La rigueur méthodologique constitue un socle non négociable. Chaque Bilan Carbone® réalisé par OuiACT respecte scrupuleusement les exigences de la V9, quel que soit le niveau de maturité visé.
3.2 Mobilisation et pédagogie : des outils éprouvés au service de l'action
La mobilisation des parties prenantes constitue une étape clé de la V9. Notre équipe d’experts dispose d'outils pédagogiques éprouvés pour accompagner cette phase déterminante. Certifiés Qualiopi, nos formations et accompagnements couvrent l’ensemble des aspects techniques, stratégiques et opérationnels de la transition bas-carbone.
L'approche de notre équipe repose sur la conviction que la rigueur méthodologique doit servir l'action concrète. Chaque Bilan Carbone® réalisé vise à être actionnable dès la première réalisation. Il identifie les leviers de réduction d'émissions les plus pertinents pour l'organisation. Il structure également un plan de transition réaliste et cohérent avec les capacités opérationnelles et financières du client. Cette exigence d'opérationnalité justifie l'investissement rapide de OuiACT dans l'application de la V9, dont les évolutions renforcent précisément cette dimension stratégique et opérationnelle.
3.3 Intégrer le Bilan Carbone® dans une stratégie globale d'organisation
OuiACT considère que le Bilan Carbone® ne constitue pas une démarche isolée. Il doit s'insérer dans la stratégie globale de l'organisation et capitaliser sur ce qui est déjà mené ou prévu. Cette approche suppose d'articuler le Bilan Carbone® avec les sujets environnementaux connexes, en particulier l'adaptation au changement climatique. Elle intègre aussi les enjeux opérationnels, financiers et stratégiques de l'organisation.
L'expertise de OuiACT en matière d'adaptation au changement climatique permet d'accompagner les organisations dans une vision cohérente articulant atténuation et résilience. La V9 du Bilan Carbone® facilite cette articulation en renforçant la dimension stratégique de la démarche et en encourageant une gouvernance transversale de la question climatique. Du diagnostic des émissions à la définition de trajectoires de décarbonation, en passant par l'identification des vulnérabilités climatiques et la mise en place de plans d'adaptation, notre accompagnement s’inscrit dans une démarche intégrée, pour une transformation durable et crédible. La V9, avec ses exigences renforcées, en est un levier clé.
Conclusion
La version 9 du Bilan Carbone® constitue une opportunité stratégique pour les organisations souhaitant structurer leur transition climatique avec méthode et crédibilité. En introduisant trois niveaux de maturité cohérents avec les réalités organisationnelles et en renforçant l'exigence opérationnelle autour du plan de transition, cette évolution facilite le passage de la mesure à l'action. Les évolutions complémentaires sur la mobilisation, la prise en compte de l'adaptation, l'estimation de l'incertitude et la compatibilité avec les standards internationaux renforcent la robustesse et la crédibilité de la démarche.
OuiACT, formé et engagé dans l'application rigoureuse de cette nouvelle version, accompagne ses clients publics et privés pour transformer ces nouveautés méthodologiques en leviers concrets de décarbonation et de résilience, en cohérence avec leurs stratégies globales et leurs enjeux spécifiques.
Prêt à appliquer la V9 du Bilan Carbone® ? Contactez nos experts pour un accompagnement adapté à vos enjeux.

Comparer des Bilans Carbone® : quelles limites, quels usages ?
1. Pourquoi la comparaison entre acteurs est-elle complexe ?
1.1. Des périmètres organisationnels et temporels variables
La principale difficulté réside dans les périmètres choisis. Chaque organisation définit son périmètre selon ses propres critères : certaines incluent des filiales, d'autres non, et certaines privilégient un contrôle opérationnel, d'autres financier. Par exemple, deux communes de taille similaire peuvent avoir des périmètres radicalement différents, selon qu'elles intègrent ou non les services délégués ou les déplacements des habitants liés aux équipements communaux.
Les différences de périmètre opérationnel sont également majeures. La réglementation française impose un Bilan des Émissions de Gaz à Effet de Serre (BEGES), qui classe les émissions en six catégories. Alors que certaines organisations couvrent l'ensemble de ces catégories, d'autres se limitent aux émissions directes et indirectes liées à l'énergie. Le périmètre temporel joue également un rôle : les années de référence et les événements exceptionnels influencent les résultats.
1.2. Des hypothèses méthodologiques et facteurs d'émissions hétérogènes
Les facteurs d'émissions utilisés varient d'une organisation à l'autre. Différentes bases de données (Base Empreinte®, ecoinvent®) peuvent produire des résultats différents. Le choix des hypothèses de calcul, selon les prestataires et leur niveau méthodologique, introduit de la variabilité. Certains bureaux d'études utilisent des facteurs moyens, tandis que d'autres collectent des données primaires pour affiner leurs résultats. Le degré de maturité de l'organisation influe également sur la qualité du bilan. Un premier bilan, réalisé avec des données partielles, peut difficilement être comparé à un bilan effectué par une organisation expérimentée avec des systèmes de collecte robustes. La version 9 du Bilan Carbone®, entrée en vigueur en 2025, introduit des niveaux de maturité pour mieux prendre en compte cette variabilité.
1.3. Une comptabilité carbone non fermée : des responsabilités partagées et des enjeux de traçabilité
Les périmètres des Bilans Carbone® ne sont pas fermés, et une même émission peut apparaître dans plusieurs bilans. Prenons l'exemple d'un ordinateur acheté par une organisation. Cette acquisition génère des émissions comptabilisées dans la catégorie "achats de biens" de l'acheteur, qui dispose de leviers d'action comme le choix de matériel reconditionné ou la prolongation de la durée de vie des équipements. Ces mêmes émissions figurent également dans le bilan du fabricant, qui peut agir sur l'écoconception, l'efficacité énergétique de ses sites de production ou le recours aux énergies renouvelables.
Cette superposition des responsabilités montre que comparer les bilans entre eux perd son sens : chaque acteur a un rôle à jouer, et c'est l'action coordonnée qui permettra de réduire les émissions globales.
2. Quand et comment la comparaison peut-elle devenir pertinente ?
2.1. Situer son organisation grâce aux benchmarks sectoriels
Bien que la comparaison brute soit limitée, certaines approches peuvent être utiles. Les benchmarks sectoriels publiés par l'ADEME sur son portail de données ouvertes offrent des repères pour situer son organisation dans un contexte plus large. Ces références fournissent des ordres de grandeur qui permettent de mieux comprendre les spécificités d'un secteur : intensité carbone moyenne, principaux postes d'émissions, leviers d'action prioritaires. Ces données sectorielles constituent un premier niveau de comparaison, à condition de les interpréter comme des repères et non comme des objectifs absolus. Elles permettent d'identifier des écarts significatifs et d'orienter les priorités d'action.
2.2. Utiliser des indicateurs d'intensité carbone normalisés
Les ratios d'intensité carbone constituent une piste intéressante pour relativiser les résultats. En rapportant les émissions totales à des indicateurs comme l'équivalent temps plein (tCO2e/ETP), le chiffre d'affaires (tCO2e/€), ou la surface (tCO2e/m²), ces ratios facilitent la comparaison entre organisations de tailles différentes. Ils sont particulièrement utiles dans le cadre des exercices de reporting normés, comme ceux imposés par la directive CSRD,qui harmonisent les méthodologies de calcul. Ces indicateurs permettent également de suivre l'évolution de l'intensité carbone dans le temps, en mesurant la décarbonation par unité d'activité.
2.3. Comparer des trajectoires de décarbonation plutôt que des états
Au-delà de la comparaison des émissions absolues ou des intensités carbone, la comparaison des trajectoires de décarbonation peut s'avérer plus pertinente. Évaluer les taux de réduction annuels, l'alignement avec les objectifs scientifiques (SBTi, Accord de Paris, Stratégie Nationale Bas-Carbone) et la cohérence des plans d'action permet de mesurer la dynamique de transformation.
Cette approche met l'accent sur la trajectoire plutôt que sur l'état initial, reconnaissant que chaque organisation part de situations différentes mais peut viser des ambitions comparables. Elle permet également d'identifier les organisations leaders en matière de transformation et de s'inspirer de leurs pratiques.
3. Le véritable enjeu : piloter sa propre transformation
3.1. Un outil de diagnostic et de pilotage stratégique
Le Bilan Carbone® est avant tout un outil de diagnostic et de pilotage de la transition, pas un outil de classement. Son objectif principal est d'identifier les leviers d'action permettant de réduire l'empreinte carbone d'une organisation et de construire un plan de transition adapté à ses spécificités. En identifiant les postes d'émissions les plus importants, il aide à définir des priorités, à arbitrer les investissements et à suivre la mise en œuvre des actions. Il devient ainsi un outil central de gestion et de transformation durable.
3.2. Construire une logique d'amélioration continue à périmètre constant
La véritable valeur du Bilan Carbone® réside dans la logique d'amélioration continue. En comparant les résultats d'une année sur l'autre, à périmètre constant, une organisation peut mesurer l'efficacité de ses actions et ajuster sa stratégie. Cette approche permet d'ancrer la stratégie climat dans les réalités opérationnelles de l'organisation.
La reproductibilité méthodologique et la traçabilité des hypothèses constituent des prérequis essentiels pour garantir la fiabilité de cette comparaison temporelle. Les outils de collecte de données structurés et les indicateurs de suivi permettent de construire une stratégie climat sur mesure, en phase avec les ambitions et spécificités de chaque organisation.
3.3. S'aligner sur des objectifs climatiques scientifiques
Au-delà du suivi annuel, le Bilan Carbone® permet de construire des trajectoires alignées sur les objectifs climatiques globaux : Accord de Paris, Stratégie Nationale Bas-Carbone (SNBC), ou trajectoires SBTi. Il devient alors un socle pour structurer et piloter les politiques climat, identifier les postes prioritaires et orienter les investissements. La version 9 du Bilan Carbone®, entrée en vigueur en 2025, met l'accent sur la mobilisation des parties prenantes et l'intégration du plan de transition au cœur de la démarche. Cette évolution permet de mieux prendre en compte les interactions et les responsabilités partagées dans la transition carbone des organisations.
OuiACT, habilité sur la version 9 du Bilan Carbone®, garantit la reproductibilité des bilans à périmètre constant et la traçabilité méthodologique. Nos outils propriétaires de collecte de données et nos indicateurs de suivi sont conçus pour construire une stratégie climat sur mesure, en phase avec les ambitions et spécificités de chaque organisation.
Conclusion
La comparaison brute entre Bilans Carbone® présente des limites méthodologiques significatives. Les différences de périmètres, d'hypothèses et de niveaux de maturité rendent l'exercice délicat. Lorsqu'elle est utilisée avec précaution, via des benchmarks sectoriels, des indicateurs d'intensité normalisés ou des trajectoires de décarbonation, elle peut fournir des repères utiles.
Le véritable enjeu réside toutefois dans la capacité à faire du Bilan Carbone® un outil de pilotage pour sa propre transition, permettant à chaque organisation de mesurer sa progression, d'ajuster sa stratégie climat et de s'inscrire dans une dynamique de transformation durable.
Pour transformer votre Bilan Carbone® en levier d’action concret, échangez avec nos experts pour un accompagnement sur mesure.
Prenez contact avec nos experts
