


SBTi V2 : de la validation à la planification
1. SBTi : des objectifs climatiques fondés sur la science
Que fait le SBTi ?
Créée en 2015, la Science Based Targets initiative (SBTi) est une initiative internationale qui vérifie que les objectifs de réduction d’émissions des entreprises sont cohérents avec les données scientifiques, c’est-à-dire compatibles avec une limitation du réchauffement mondial à 1,5 °C par rapport à l’ère pré-industrielle. Elle définit pour cela des méthodes de calcul et des trajectoires de référence, puis évalue les objectifs que lui soumettent les entreprises.
La démarche est volontaire : la SBTi n’est pas une réglementation, et il ne délivre pas de certification. elle valide des objectifs. Plus de 11 000 entreprises disposent aujourd’hui d’objectifs validés, ce qui en fait la principale référence internationale en la matière.
Comment se déroule une démarche SBTi ?
La démarche repose sur trois étapes. L’entreprise commence par mesurer ses émissions de gaz à effet de serre sur l’ensemble de son périmètre : ses émissions directes (scope 1), celles liées à l’énergie qu’elle achète (scope 2) et celles de sa chaîne de valeur, de ses fournisseurs à l’usage de ses produits (scope 3).
Elle fixe ensuite ses objectifs à partir des trajectoires de la SBTi : une cible de court terme, à cinq ou dix ans, alignée sur un réchauffement limité à 1,5 °C, et, si elle le souhaite, un objectif net zéro (neutralité carbone) à horizon 2050 au plus tard. Les objectifs sont enfin soumis à SBTi Services, la filiale de l’initiative chargée de vérifier leur conformité aux critères, puis rendus publics sur le tableau de bord en ligne de la SBTi. L’entreprise rend ensuite compte chaque année de ses progrès. Certains secteurs, comme la chimie, l’acier ou le ciment, disposent de règles spécifiques adaptées à leurs procédés.
Des objectifs validés ne sont pas acquis pour toujours. Au plus tard cinq ans après la validation, l’entreprise doit réexaminer ses objectifs. Ce réexamen ne consiste pas à repartir de zéro : il s’agit de vérifier que les cibles restent conformes aux critères en vigueur et cohérentes avec le périmètre réel de l’entreprise. Si rien n’a changé, les objectifs sont confirmés et courent jusqu’à leur terme. Si le périmètre a évolué, à la suite d’une acquisition, d’une cession ou d’un changement de méthode de calcul des émissions, les cibles sont recalculées sur la même échéance. Si les critères de la SBTi ont été renforcés entre-temps, les cibles doivent être relevées puis soumises de nouveau pour validation.
Ce mécanisme explique pourquoi une entreprise qui a fixé un objectif à dix ans n’est pas dispensée de ce contrôle à mi-parcours. Il garantit que les trajectoires publiées restent alignées sur l’état de la science et sur la réalité de l’entreprise, plutôt que de figer un engagement pris plusieurs années auparavant.
Qui peut s’engager, et pourquoi ?
Toutes les entreprises peuvent faire valider leurs objectifs, à une exception près : les entreprises dont l’activité porte sur l’exploration, l’extraction ou la production de combustibles fossiles. Le SBTi estime en effet que l’atteinte des objectifs climatiques suppose l’arrêt des nouveaux projets fossiles, ce qui est incompatible avec le modèle de développement de ces entreprises.
Pour les autres entreprises, l’intérêt d’une démarche SBTi est multiple. Elle apporte une crédibilité reconnue par un tiers à leurs engagements climatiques. Elle répond aux attentes croissantes de leurs clients, notamment des grands donneurs d’ordres qui demandent à leurs fournisseurs des objectifs alignés sur le SBTi, ainsi qu’à celles des financeurs.
2. SBTi V2 : ce qui change dans le Corporate Net-Zero Standard
Des méthodes de calcul adaptées à chaque scope
Ce qui change avec la V2, c’est la manière de formuler les objectifs. L’ancienne version reposait presque toujours sur une seule méthode, la réduction absolue : diminuer ses émissions d’un pourcentage donné en tonnes de CO2e. La V2 conserve cette méthode, mais en propose d’autres, mieux adaptées à certaines activités.
Pour le scope 1, c’est-à-dire les émissions directes (combustion, procédés, véhicules), trois options existent. La réduction absolue, décrite ci-dessus. L’intensité sectorielle, qui fixe un objectif par unité produite (par tonne de ciment, par kilowattheure, par tonne-kilomètre transportée) lorsque la SBTi dispose d’une trajectoire de référence pour le secteur ; elle convient aux entreprises en croissance, dont les émissions totales peuvent augmenter alors que chaque unité produite émet moins. La transition d’actifs, enfin, qui s’appuie sur le calendrier de remplacement des équipements : une entreprise s’engage par exemple à remplacer ses chaudières au gaz par des solutions bas carbone à mesure qu’elles arrivent en fin de vie.
Pour le scope 2, c’est-à-dire l’électricité et la chaleur achetées, deux options : réduire en absolu, ou s’engager à couvrir une part croissante de sa consommation par de l’électricité bas carbone.
Pour le scope 3, c’est-à-dire les émissions de la chaîne de valeur, la règle vaut pour les entreprises de catégorie A : toute catégorie d’émissions qui pèse au moins 5 % du scope 3 doit être couverte par un objectif. Il ne suffit plus de couvrir “les deux tiers du scope 3” comme auparavant ; chaque poste significatif doit être traité.
Prenons un fabricant de pièces métalliques. Son scope 1 est dominé par des fours au gaz : il peut choisir la transition d’actifs et planifier leur remplacement. Son scope 2 correspond à l’électricité de ses ateliers : il opte pour un objectif d’électricité bas carbone. Son scope 3 est dominé par l’acier qu’il achète (catégorie “achats de biens”) et par le transport de ses produits : ces deux postes dépassent 5 % et doivent chacun recevoir un objectif.
La V2 introduit enfin la notion d’activités intensives en émissions. Il s’agit de quelques matières et services dont la production émet beaucoup : acier, ciment, aluminium, ammoniac, plastiques, certaines matières premières agricoles, transport. Les entreprises de catégorie A (voir plus bas pour la catégorisation) doivent repérer ces activités dans leur chaîne de valeur et, pour chacune de celles qui dépassent 5 % de leur scope 3, établir un plan spécifique indiquant comment elles comptent se tourner vers des alternatives bas carbone. Pour notre fabricant de pièces, l’acier acheté relève de cette catégorie : il devra expliquer comment il compte s’approvisionner en acier bas carbone, et dans quel délai.
Votre entreprise relève-t-elle de la catégorie A ou B ?
La V2 distingue deux catégories d'entreprises, soumises à des obligations différenciées. La catégorie A regroupe les entreprises dont le chiffre d'affaires atteint au moins 450 M€ ou dont les effectifs s'élèvent à au moins 1 000 ETP (Équivalent Temps Plein). Dans les pays à revenu élevé, dont la France, elle inclut également les entreprises émettant au moins 10 000 tCO2e sur les scopes 1 (émissions directes) et 2 (émissions liées à l’achat d’énergie), ainsi que celles qui remplissent deux des trois critères suivants : un chiffre d'affaires de 50 M€, un bilan de 25 M€ et un effectif de 250 ETP.
Ce second ensemble de seuils fait entrer en catégorie A de nombreuses ETI et PME industrielles françaises, y compris en dessous de 250 salariés. Ces entreprises doivent alors fixer des objectifs sur toute leur chaîne de valeur, faire vérifier leurs données par un tiers et publier leur plan de transition. Les entreprises de catégorie B ne sont tenues de fixer des objectifs que sur leurs émissions directes et leur énergie ; le reste est recommandé, mais pas exigé.
Quel calendrier pour passer à la SBTi V2 ?
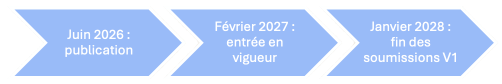
La période de transition s'étend de la publication du standard, en juin 2026, jusqu'au 31 janvier 2028. Les validations selon la V2 sont ouvertes à compter du 1er février 2027, tandis que la version 1.3.1 demeure utilisable jusqu'au 31 janvier 2028. Au-delà de cette date, toute nouvelle soumission relèvera exclusivement de la V2. La démarche conserve en revanche son caractère volontaire.
Les entreprises dont les objectifs sont déjà validés n’ont rien à refaire immédiatement. Leurs cibles restent reconnues jusqu’à leur échéance ou jusqu’au réexamen à cinq ans décrit plus haut. C’est à cette occasion, et pas avant, qu’elles passent à la V2.
Tout dépend donc de la date à laquelle ce réexamen tombe. S’il a lieu avant le 31 janvier 2028, l’entreprise peut encore choisir l’ancienne version du standard. S’il a lieu après, la V2 s’impose. Prenons une entreprise dont les objectifs ont été validés en 2024 avec une cible en 2030. Son réexamen doit intervenir au plus tard en 2029, donc après la fermeture de l’ancienne version : il se fera obligatoirement selon la V2. Comme un dossier de validation se prépare sur plusieurs mois, cette entreprise a intérêt à engager le travail dès 2028. C’est le cas de la plupart des entreprises qui se sont engagées ces dernières années, dont les cibles sont fixées à 2030.
La V2 va plus loin et fait de ce réexamen la règle générale. L’ancienne version laissait le choix entre une cible à cinq ans et une cible à dix ans. La nouvelle supprime cette option : les objectifs de court terme sont désormais fixés par cycles de cinq ans, chacun se terminant par une évaluation de fin de cycle avant la fixation du suivant. Pour l’entreprise, cela signifie passer d’un engagement ponctuel, validé une fois puis contrôlé à mi-parcours, à un pilotage continu, où chaque cycle de cinq ans doit démontrer les réductions obtenues avant d’ouvrir le suivant.
3. Plan de transition : passer de l’objectif aux actions
Pourquoi le plan de transition devient-il central ?
Jusqu’ici, la SBTi validait un objectif. Avec la V2, elle demande aussi à voir comment l’entreprise compte l’atteindre. Le plan de transition devient obligatoire pour toutes les entreprises, quelle que soit leur catégorie. Il rassemble les objectifs validés, les sources d’émissions qu’ils couvrent, les actions prévues sur les cinq ans du cycle avec une projection indicative sur les cinq suivants, et les hypothèses dont dépend leur réussite (technologies disponibles, fournisseurs, financements). Lorsque l’entreprise est concernée, il précise aussi comment elle sortira des énergies fossiles et comment elle traitera les activités les plus émettrices de sa chaîne de valeur.
Ce plan doit être approuvé par la direction de l’entreprise, cohérent avec sa stratégie, et réexaminé au moins tous les cinq ans. Pour les entreprises de catégorie A, il doit être publié dans les quinze mois suivant la validation des objectifs.
Que vérifie la SBTi, et quand ?
La SBTi intervient à deux moments. Au moment de la validation, elle contrôle que le plan est complet et qu’il traite chaque objectif et chaque source d’émissions. Elle ne juge pas sa faisabilité : rien n’oblige à démontrer que la somme des actions permet d’atteindre la cible. La SBTi ne vérifie pas elle-même les chiffres d’émissions qu’on lui soumet. Pour les entreprises de catégorie A, cette vérification doit être réalisée par un organisme indépendant, qui atteste la fiabilité de l’inventaire servant de point de départ aux objectifs. Pour les entreprises de catégorie B, elle reste recommandée mais n’est pas exigée.
Au terme des cinq ans, l’évaluation de fin de cycle compare les émissions réellement constatées à celles de l’année de référence. L’entreprise y rend compte des actions menées et des obstacles rencontrés : technologie indisponible, fournisseur non aligné, financement insuffisant. Les crédits carbone ne sont jamais comptés dans ce bilan, qui repose uniquement sur l’évolution de l’inventaire des émissions. Entre les deux, l’entreprise publie chaque année ses émissions et l’avancement de ses actions, de sorte que tout écart est visible bien avant l’échéance.
Un plan peu étayé peut donc passer la validation, mais il expose l’entreprise au moment de l’évaluation finale, dont les résultats sont publics. Et comme le cycle suivant repart des émissions effectivement constatées, tout retard accumulé rend la trajectoire suivante plus exigeante.
Comment ACT Pas à Pas permet-elle de construire ce plan ?
C’est précisément ce que la méthode ACT Pas à Pas, développée par l’ADEME, permet de structurer. Elle organise la construction d’une stratégie climat en cinq phases : situation actuelle, enjeux, vision, stratégie et plan d’action. Chacune produit un élément attendu par la V2 : un diagnostic des émissions, une trajectoire, des hypothèses explicites, des actions datées et chiffrées, un portage par la direction. La phase de plan d’action, qui comporte une étape d’évaluation de la performance et de l’adéquation du plan, répond en outre à la recommandation de la SBTi d’adosser le plan de transition à la planification financière de l’entreprise.
Une démarche ACT ne remplace pas la validation SBTi, mais elle en prépare le dossier. Deux compléments restent nécessaires : calculer la trajectoire selon les méthodes de la SBTi dès la phase de stratégie, pour que les objectifs atteignent les niveaux d’ambition exigés, et établir l’inventaire selon le GHG Protocol sur l’année la plus récente, documenté de façon à pouvoir être vérifié par un tiers. L’approbation du plan par la direction, également exigée par la SBTi, est déjà prévue dans la méthode ACT. Cette articulation n’est pas fortuite : lors de la consultation menée par la SBTi en 2025, l’initiative ACT avait plaidé pour que le plan de transition soit une exigence et non une simple recommandation, position que la version finale a retenue.
Conclusion
Avec la V2, le SBTi ne se limite plus à valider une ambition : il en contrôle la mise en oeuvre et l’exécution, depuis l'approbation du plan de transition par la gouvernance jusqu'au bilan vérifié de fin de cycle. Pour les ETI industrielles, fréquemment classées en catégorie A, l'enjeu se déplace ainsi de la fixation des objectifs vers la crédibilité des moyens mis en œuvre. Un plan d'action détaillé, adossé à une trajectoire SBTi intégrée dès sa conception, constitue dès lors la meilleure garantie de transparence à l'échéance. Les démarches structurées telles que l’accompagnement ACT Pas à Pas offrent ce cadre, sous réserve d'y intégrer les exigences propres à la V2.
Comment OuiACT peut vous accompagner
OuiACT accompagne depuis plusieurs années des entreprises dans la construction de leur stratégie climat avec la méthode ACT Pas à Pas. Cet accompagnement produit l’essentiel de ce que le Corporate Net-Zero Standard V2 attend désormais : un diagnostic des émissions, une trajectoire, un plan d’action daté et chiffré, et un portage par la direction. Pour les entreprises qui visent une validation SBTi, OuiACT complète la démarche par le calcul de la trajectoire selon les méthodes de la SBTi, la préparation de l’inventaire en vue de sa vérification par un tiers, et l’analyse de la catégorie applicable et des activités intensives en émissions. OuiACT accompagne également ses clients dans les échanges avec SBTi jusqu’à la certification du dossier.
Sources
- SBTi, Corporate Net-Zero Standard Version 2.0, juin 2026
- SBTi, Corporate Net-Zero Standard V2.0 – Criteria, juin 2026 (critères C2, C6, C7, C9 à C14, C21, C26, C36, C37)
- SBTi, The SBTi releases Corporate Net-Zero Standard V2.0, communiqué du 11 juin 2026
- SBTi Services, Guide for Companies in the Transition to Corporate Net-Zero Standard Version 2.0, juin 2026
- ACT Initiative, Méthodologie ACT Pas à Pas Version 2.0
- ADEME, Élaborez et évaluez votre stratégie bas carbone avec ACT
- ACT Initiative (ADEME et WBA), Réponse à la consultation SBTi sur le Corporate Net-Zero Standard V2, mai 2025
Lire pour réfléchir, ressentir et se transformer

Le mécénat de compétences : des missions à bénéfices partagés

Décliner la SNBC 3 à son territoire
Bilan Carbone® Territoire : que mesurez-vous ?